Envoyer de l’argent rapidement à un proche, en France ou à l’étranger, est une démarche qui peut sembler complexe face à la multitude de solutions disponibles. Entre le mandat cash, le virement bancaire classique et les services de transfert en bureau de poste, il est utile de comprendre les mécanismes en jeu pour choisir la méthode la plus adaptée à sa situation. Voici un tour d’horizon complet pour vous orienter.
Ce qu’il faut retenir
- Le mandat cash n’est plus proposé par La Poste, remplacé par des services de transfert via des opérateurs spécialisés disponibles en bureau de poste.
- Le virement bancaire reste l’option privilégiée pour les détenteurs d’un compte, offrant la possibilité d’effectuer des transferts en ligne ou en agence.
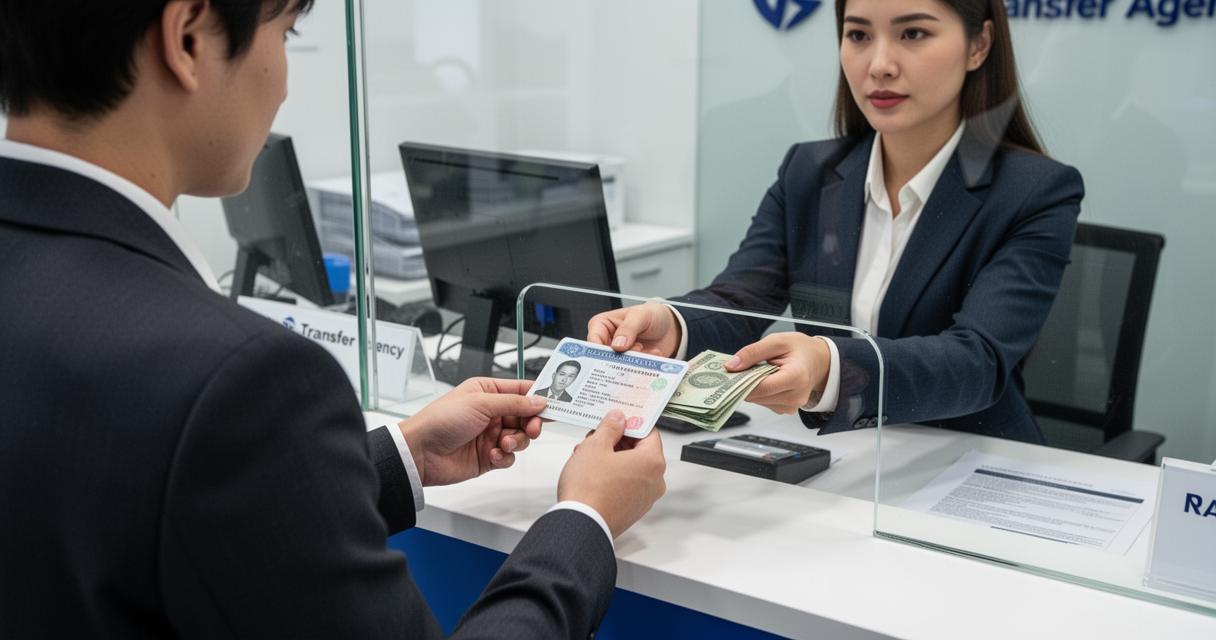
- Pour envoyer des espèces en urgence sans compte bancaire, il est nécessaire de remplir un formulaire et de présenter une pièce d’identité valide au guichet.
- La sécurité du retrait des fonds repose sur un code de référence unique, indispensable pour que le bénéficiaire puisse récupérer l’argent.
- Les frais de transfert varient selon le canal utilisé, le montant envoyé et le pays de destination, rendant utile une comparaison préalable.
- Il est fortement déconseillé d’envoyer de l’argent liquide par voie postale classique en raison des risques de vol et de l’impossibilité de remboursement.
- La vigilance est de mise contre les arnaques en ligne, notamment en évitant d’envoyer des fonds à des inconnus sous de faux prétextes d’urgence.
Comprendre le fonctionnement du mandat cash et du transfert bancaire
L’envoi d’argent liquide via un bureau postal
Le mandat cash est historiquement l’un des moyens les plus répandus pour transférer des espèces sans passer par un compte bancaire. Son principe est simple : l’expéditeur dépose un montant en liquide auprès d’un opérateur ou dans un bureau, et le bénéficiaire récupère la somme en espèces dans un point du réseau partenaire, sur simple présentation d’une pièce d’identité et des références du mandat. Ce type de service est particulièrement apprécié pour les envois à la famille, notamment à l’international, car il ne nécessite pas que le destinataire dispose d’un compte bancaire.
Il faut toutefois noter que La Poste a progressivement supprimé le mandat cash de son offre, ainsi que le mandat ordinaire et express international, en raison d’une baisse d’utilisation et d’impératifs liés à la lutte contre la fraude. Depuis lors, l’envoi d’argent liquide par voie postale classique n’est plus possible en France via ce réseau. L’alternative principale proposée dans les bureaux de poste est désormais le service de transfert via un opérateur spécialisé, accessible aussi bien au guichet qu’en ligne ou sur smartphone.
Le virement de compte à compte en ligne ou au guichet
Le transfert bancaire, ou virement, reste une option incontournable pour ceux qui disposent d’un compte. Il permet d’envoyer des fonds directement d’un compte à un autre, en France comme à l’étranger. La démarche peut s’effectuer en agence, depuis un espace client en ligne ou via une application mobile. Pour les clients disposant d’une carte bancaire éligible, certains services en ligne sont accessibles 7 jours sur 7 et 24 heures sur 24, ce qui constitue un avantage notable en cas de besoin urgent.
Les frais varient selon le pays de destination et le canal utilisé. À titre indicatif, un envoi de 300 euros vers le Maroc peut coûter 21 euros en bureau de poste, contre 14,90 euros depuis un espace client en ligne. Le montant maximum par transaction via automate en bureau de poste est fixé à 1 500 euros, frais inclus. Pour les titulaires d’un compte bancaire postal, il est possible d’atteindre jusqu’à 5 000 euros sur 3 jours glissants.
Les étapes pour transmettre des espèces en urgence
Les pièces d’identité et justificatifs nécessaires au guichet
Que l’on souhaite effectuer un envoi express ou un transfert ordinaire, la procédure en bureau postal suit des étapes précises. Dans un premier temps, il est nécessaire de remplir un formulaire indiquant l’identité et les coordonnées de l’expéditeur ainsi que celles du bénéficiaire. La présentation d’une pièce d’identité valide est obligatoire pour toute transaction, aussi bien pour l’expéditeur que pour le destinataire au moment du retrait. Les mineurs ne peuvent pas initier ce type d’envoi.
Il convient également de prendre en compte les éventuels frais de change si l’envoi est destiné à l’étranger, car le bénéficiaire reçoit les fonds dans la monnaie locale du pays de destination, sans frais supplémentaires au moment du retrait. Le montant maximum autorisé peut varier selon l’opérateur choisi et le pays concerné.
La validation du paiement et la transmission du code secret
Une fois le paiement effectué, l’opérateur génère un numéro de référence de transfert, souvent appelé MTCN. Ce code est indispensable : il doit être communiqué au bénéficiaire pour qu’il puisse retirer les fonds dans un bureau partenaire du réseau. Certains services permettent en outre de paramétrer une question secrète afin de renforcer la sécurité de la transaction et d’éviter tout retrait frauduleux.
Dans la plupart des cas, les fonds sont disponibles en quelques minutes pour les retraits en espèces, ce qui fait de ce dispositif une solution particulièrement adaptée aux situations d’urgence. Le bénéficiaire doit se rendre dans un bureau du réseau de l’expéditeur, présenter sa pièce d’identité et communiquer les références du mandat pour récupérer la somme.
Sécuriser ses transactions financières et éviter les pièges
Les bonnes pratiques face aux tentatives d’arnaque sur internet
Le recours aux transferts d’argent en ligne facilite les démarches, mais il expose aussi à certains risques si l’on ne prend pas les précautions nécessaires. Les arnaques liées aux mandats cash sont fréquentes sur internet : des personnes mal intentionnées peuvent demander un envoi urgent de fonds en prétextant une urgence familiale ou une transaction commerciale fictive. Il est fondamental de ne jamais envoyer d’argent à un inconnu via ce canal.
De même, envoyer des espèces par courrier postal est strictement déconseillé : en cas de perte ou de vol, il est impossible de récupérer les fonds. Si un courrier contenant des espèces est intercepté, une déclaration de divulgation doit être effectuée dans un délai de 30 jours. Pour tout envoi, il vaut mieux privilégier les opérateurs reconnus et réglementés, accessibles en bureau de poste ou sur leurs plateformes officielles.
Sélectionner la solution adaptée selon le montant et la destination
Le choix entre les différentes options dépend avant tout du montant à envoyer, du pays de destination et de l’urgence de la situation. Pour un transfert international rapide, les services disponibles en bureau de poste ou en ligne permettent d’atteindre un large réseau de pays, notamment en Afrique, en Europe et dans d’autres régions du monde. La couverture géographique de ces opérateurs s’étend à plus de 200 pays.
Pour les montants modestes et les envois express, le passage par un automate en bureau de poste constitue une solution simple et accessible, sans nécessiter de compte bancaire. Pour des montants plus élevés ou des envois récurrents, les solutions en ligne offrent souvent des frais réduits et une disponibilité étendue. Dans tous les cas, il est recommandé de comparer les frais selon le canal et le pays de destination avant de valider la transaction, afin d’optimiser le coût de l’envoi. Un envoi bien préparé, avec les bons justificatifs et les références du transfert en main, garantit une remise des fonds rapide et en toute sérénité pour le bénéficiaire.